

Hồ Quốc Tuấn
Phó giáo sư, Đại học Bristol
Ông Hồ Quốc Tuấn hiện là Phó giáo sư, Giám Đốc chương trình Đào tạo Thạc sĩ Tài chính & Kế toán của Đại học Bristol, Vương quốc Anh.
Lĩnh vực nghiên cứu chính của ông là các vấn đề về thị trường tài chính, kinh tế vĩ mô, và ứng dụng công nghệ trong dịch vụ tài chính và giáo dục.
Oct 10, 2026

Đọc Chậm 11/10: Biểu tình và bạo động ở Pháp: Khi ai cũng nói mình có lý, nhưng không ai chịu trả tiền ...
Ở đây có một nghịch lý thú vị: các cháu biểu tình vì muốn cải thiện điều kiện học tập nhưng lại … đốt phá chính những cơ sở học tập đó, chỗ mà họ đang yêu cầu nhà nước đầu tư nhiều hơn. Rồi đầu tư vào đâu?
Điều còn thú vị hơn nằm ở những con số ngân sách. Pháp không đơn giản là chi ít cho giáo dục.
Năm 2024-2025, tổng chi tiêu nội địa cho giáo dục tiến sát 200 tỷ euro (tăng gần 90% so với thập niên 2000), tương đương 6,7-6,8% GDP.
Chi tiêu trung bình trên đầu học sinh khoảng 11.000 euro. Riêng bậc trung học phổ thông - nơi học sinh đang biểu tình - Pháp chi nhiều hơn mức trung bình OECD 24-28%.
Vấn đề là ở chỗ này: Chi tiêu giáo dục thực tế đã tăng gần 14% trong giai đoạn 2010-2024, nhưng chi tiêu trên mỗi học sinh trung học lại giảm khoảng 2%.
Một phần đáng kể nguồn lực được hấp thụ bởi lương hưu cho giáo viên (20-25 tỷ euro) và tiền lương và vận hành hàng ngày (50-55 tỷ), thay vì trực tiếp cải thiện điều kiện giảng dạy hay chi tiêu đầu tư trực tiếp cho học sinh.
Financial Times làm một cái pension adjusted thì Pháp từ nhóm dẫn đầu rớt cái vèo so với các nền kinh tế phát triển khác, vừa vượt xa OECD average về dưới mức trung bình đó.
Đây có lẽ là vấn đề thật sự và nghịch lý lớn nhất của nước Pháp hiện nay phải đối mặt: một trong những quốc gia có mức chi tiêu an sinh xã hội cao nhất thế giới lại chứng kiến ngày càng nhiều người dân cảm thấy mình không được bảo vệ đầy đủ từ phúc lợi xã hội. Thế là họ muốn nhà nước tăng chi mọi thứ.
Và trong khi người dân Pháp muốn nhà nước chi nhiều hơn, thị trường tài chính lại đang đặt ra yêu cầu ngược lại: nước Pháp phải chứng minh rằng mình có thể kiểm soát chi tiêu và nợ công.
...
Nhà nước phúc lợi có đang thất bại? Bảo vệ nhiều hơn hay tự chịu trách nhiệm nhiều hơn?
Từ câu chuyện Pháp, chúng ta sẽ dễ thấy rằng mô hình nhà nước phúc lợi châu Âu đã vượt quá giới hạn và cần được điều chỉnh. Một xã hội mà mỗi người tự chịu trách nhiệm nhiều hơn cho cuộc sống của mình có thể sẽ ít phụ thuộc vào ngân sách công và ít phản đối hơn khi chính phủ cắt giảm chi tiêu.
Mình tin là như vậy. Nhưng nó không có nghĩa là dẹp hết phúc lợi đổi qua tự chịu trách nhiệm như Mỹ chẳng hạn.
Nhưng câu chuyện không đơn giản như vậy.
Hãy nhìn sang nước Mỹ, nơi hệ thống bảo vệ xã hội dựa nhiều hơn vào bảo hiểm tư nhân, nghĩa là phải có việc làm, và cuối cùng thì tấm đệm an sinh dựa chính vào khả năng tài chính của từng cá nhân.
Trong bài viết More Americans Are Losing Health Insurance - And Everyone Will Pay hồi khoảng hơn 1 tháng trước, Alana Semuels đặt ra một vấn đề đáng suy nghĩ: khi ngày càng nhiều người mất bảo hiểm y tế, hậu quả không chỉ giới hạn ở những người không được bảo hiểm.
Điều này minh họa một nguyên lý kinh tế quan trọng: chi phí không biến mất chỉ vì chính phủ không còn trực tiếp thanh toán nó.
Khi một người không có bảo hiểm y tế quyết định trì hoãn điều trị vì không đủ tiền, đó có thể là một lựa chọn hợp lý đối với ngân sách gia đình họ.
Nhưng bệnh tật không vì thế mà biến mất. Việc trì hoãn điều trị có thể khiến tình trạng trở nên nghiêm trọng hơn, cuối cùng đòi hỏi những dịch vụ cấp cứu đắt đỏ hơn.
Khi nhiều người cùng hành động như vậy, hệ thống y tế phải gánh chịu chi phí lớn hơn. Bệnh viện có thể chuyển một phần chi phí sang những người có bảo hiểm, người đóng thuế hoặc phải giảm chất lượng dịch vụ.
Một lần nữa, chúng ta thấy một lựa chọn hợp lý ở cấp độ cá nhân lại có thể tạo ra kết quả kém hiệu quả ở cấp độ xã hội.
Điều thú vị là chúng ta đang nhìn thấy hai dạng “thất bại tập thể” ngược nhau trong 2 case này.
Một bên có nguy cơ khai thác quá mức nguồn lực tài khóa chung. Bên kia có nguy cơ không đầu tư đủ vào cơ chế bảo vệ tập thể, để rồi toàn xã hội phải trả những chi phí lớn hơn về sau.
Có thể gọi đây là hai mặt của một “nghịch lý nguồn lực chung”: bao cấp xã hội quá mức mà không có nguồn tài trợ bền vững có thể gây ra thất bại tập thể, nhưng bao cấp xã hội quá ít cũng có thể tạo ra thất bại tập thể.
...
Vì vậy, câu hỏi không phải đơn giản là nên theo mô hình Pháp hay mô hình Mỹ.
Khi học sinh đốt trường để đòi … trường tốt hơn(!?)
Nước Pháp đang chứng kiến một làn sóng biểu tình học sinh nghiêm trọng, với hàng trăm trường học bị phong tỏa, hàng nghìn người bị tạm giữ và những cuộc đối đầu giữa người biểu tình với cảnh sát.

Phong trào này bắt đầu từ những phản đối sự sụt giảm trong chi tiêu cho giáo dục: học sinh muốn có nhiều giáo viên hơn, lớp học ít đông hơn, cơ sở vật chất tốt hơn và một hệ thống giáo dục công bằng hơn.
Trước tiên, phải thừa nhận những đòi hỏi đó là có cơ sở. Theo Financial Times, khoảng 10% số giờ học dự kiến tại các trường trung học công lập Pháp không được giảng dạy, phần lớn do thiếu giáo viên.
Tại những khu vực nghèo như Saint-Denis, học sinh phản ánh tình trạng trường học xuống cấp, lớp học nóng bức vào mùa hè, lạnh giá vào mùa đông, thậm chí có chuột và gián.
Nhưng diễn biến sau đó khiến câu chuyện vượt xa vấn đề giáo dục. Một số trường học và phương tiện cứu hộ bị đốt phá. Những vụ xô xát với cảnh sát gây thương tích nghiêm trọng cho cả hai phía. Theo số liệu được Financial Times dẫn ngày 9/10, hơn 7.000 người đã bị tạm giữ kể từ khi phong trào bùng phát. Anh em Châu Âu cười Mỹ nhưng chính anh em hãy nhìn lại con số đập phá và bị tạm giữ của mình.
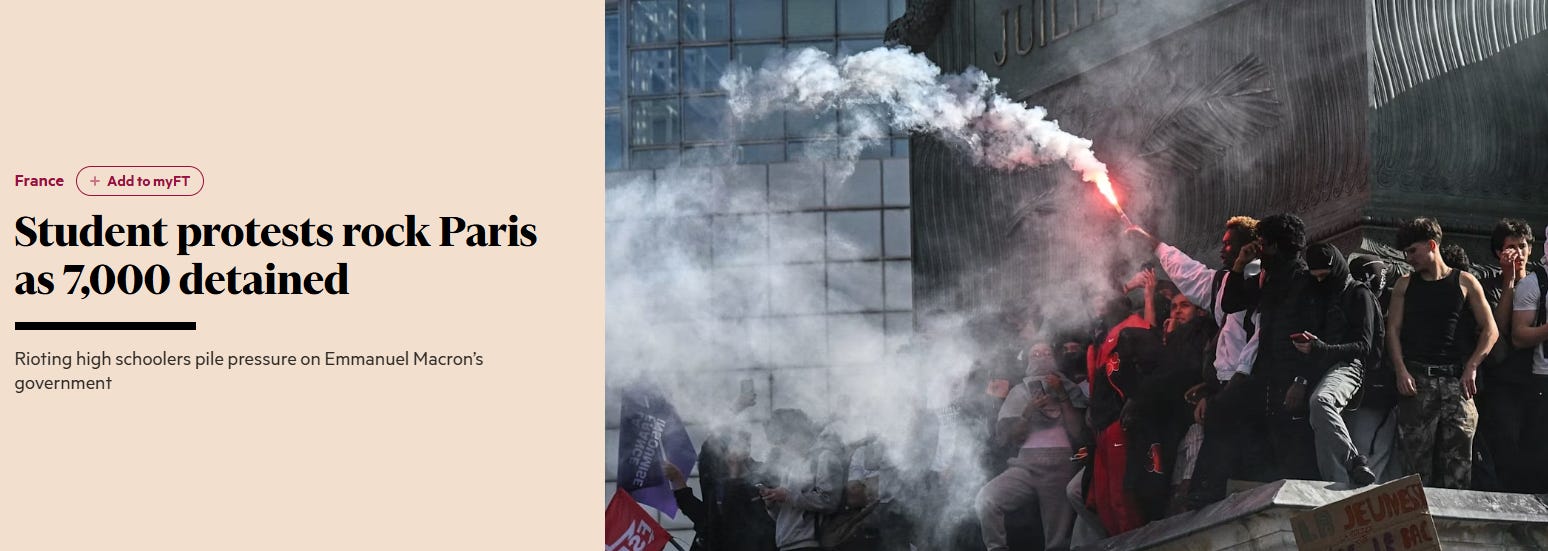
Ở đây có một nghịch lý thú vị: các cháu biểu tình vì muốn cải thiện điều kiện học tập nhưng lại … đốt phá chính những cơ sở học tập đó, chỗ mà họ đang yêu cầu nhà nước đầu tư nhiều hơn. Rồi đầu tư vào đâu?
Điều còn thú vị hơn nằm ở những con số ngân sách. Pháp không đơn giản là chi ít cho giáo dục.
Năm 2024-2025, tổng chi tiêu nội địa cho giáo dục tiến sát 200 tỷ euro (tăng gần 90% so với thập niên 2000), tương đương 6,7-6,8% GDP. Chi tiêu trung bình trên đầu học sinh khoảng 11.000 euro. Riêng bậc trung học phổ thông - nơi học sinh đang biểu tình - Pháp chi nhiều hơn mức trung bình OECD 24-28%.
Vấn đề là ở chỗ này: Chi tiêu giáo dục thực tế đã tăng gần 14% trong giai đoạn 2010-2024, nhưng chi tiêu trên mỗi học sinh trung học lại giảm khoảng 2%.
Một phần đáng kể nguồn lực được hấp thụ bởi lương hưu cho giáo viên (20-25 tỷ euro) và tiền lương và vận hành hàng ngày (50-55 tỷ), thay vì trực tiếp cải thiện điều kiện giảng dạy hay chi tiêu đầu tư trực tiếp cho học sinh.
Financial Times làm một cái pension adjusted thì Pháp từ nhóm dẫn đầu rớt cái vèo so với các nền kinh tế phát triển khác, vừa vượt xa OECD average về dưới mức trung bình đó.
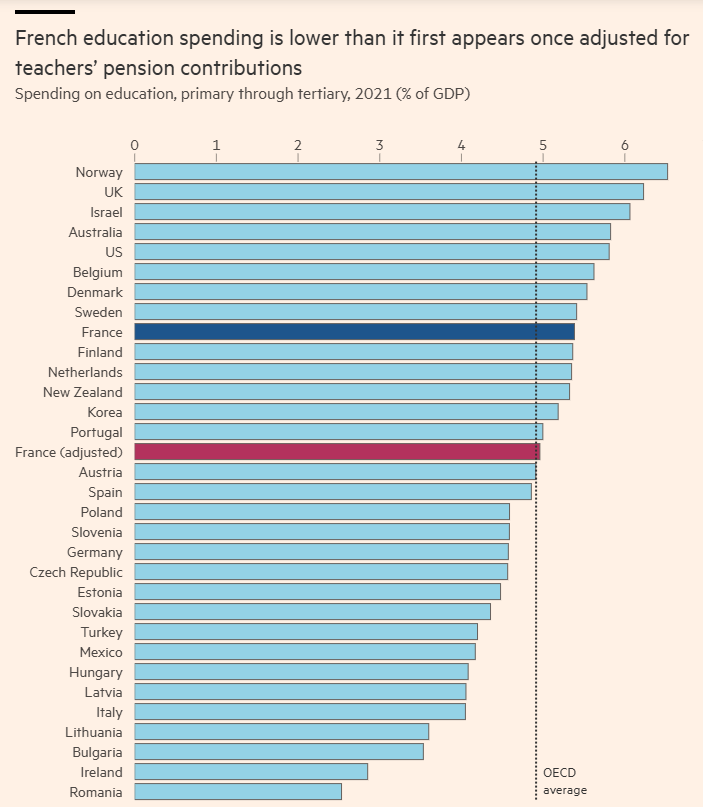
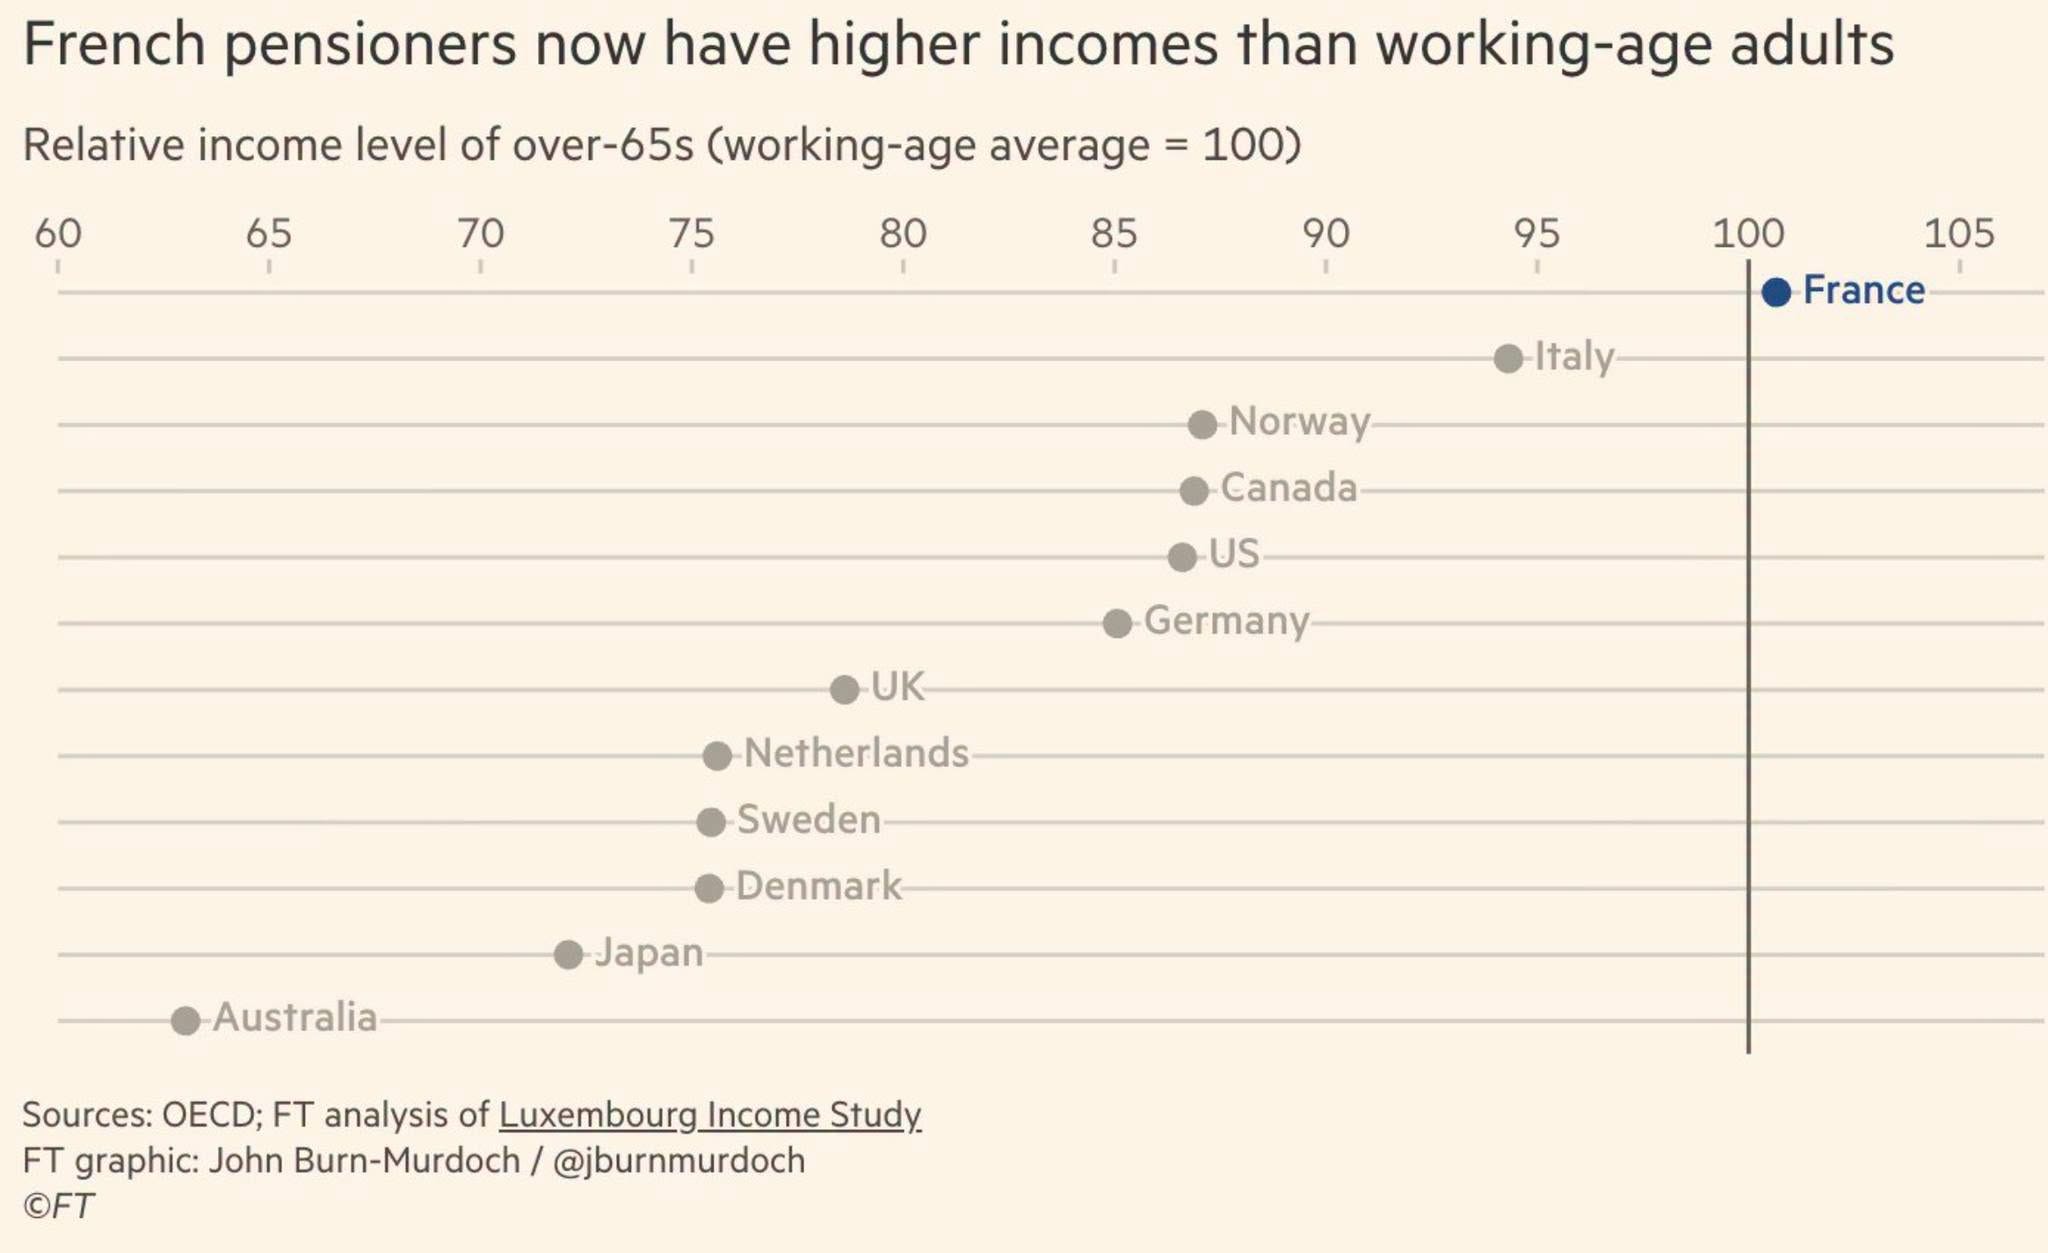
Nói cách khác, Pháp chi ngân sách không hề ít, mà chất lượng dịch vụ công vẫn không được cải thiện tương xứng. Vấn đề không chỉ là chi bao nhiêu, mà còn là chi vào đâu và hiệu quả thế nào.
Trong bài The Violence Sweeping France Was Never Really About Schools trên The Atlantic, Thomas Williams có một góc nhìn khá hay. Ông đặt những cuộc biểu tình vào context của một cuộc khủng hoảng niềm tin rộng lớn hơn. Theo ông, nhiều người Pháp đang sống với cảm giác rằng tương lai khó có thể tốt đẹp như quá khứ, trong khi nhà nước ngày càng bất lực trước những kỳ vọng mà xã hội đặt lên mình.
Đây có lẽ là vấn đề thật sự và nghịch lý lớn nhất của nước Pháp hiện nay phải đối mặt: một trong những quốc gia có mức chi tiêu an sinh xã hội cao nhất thế giới lại chứng kiến ngày càng nhiều người dân cảm thấy mình không được bảo vệ đầy đủ từ phúc lợi xã hội. Thế là họ muốn nhà nước tăng chi mọi thứ.
Và trong khi người dân Pháp muốn nhà nước chi nhiều hơn, thị trường tài chính lại đang đặt ra yêu cầu ngược lại: nước Pháp phải chứng minh rằng mình có thể kiểm soát chi tiêu và nợ công.
Vì sao thị trường tài chính đã mất kiên nhẫn với nợ công của Pháp vào lúc này? Vấn đề của tín nhiệm
Trong nhiều thập niên, mô hình của Pháp hoạt động kiểu: dân biểu tình, chính phủ xử lý bất mãn xã hội bằng tăng chi tiêu.
Những lựa chọn này dễ thực hiện hơn khi lãi suất thấp hơn 3% và thị trường trái phiếu vẫn sẵn sàng cho chính phủ vay tiền với chi phí tương đối rẻ.
Nhưng ngày nay lãi suất đã thay đổi và trong lúc tất cả lãi suất đều tăng, Pháp tăng đặc biệt nhanh so với toàn cầu và so với một nước được cho là có tình hình tài chính tệ hơn mình nhiều trước đây là Ý. Thị trường giờ đang định giá khả năng vỡ nợ của Pháp cao hơn Ý, điều với dân theo dõi thị trường là một cú đảo chiều còn kinh hơn Arsenal vô địch ngoại hạng Anh năm ngoái.
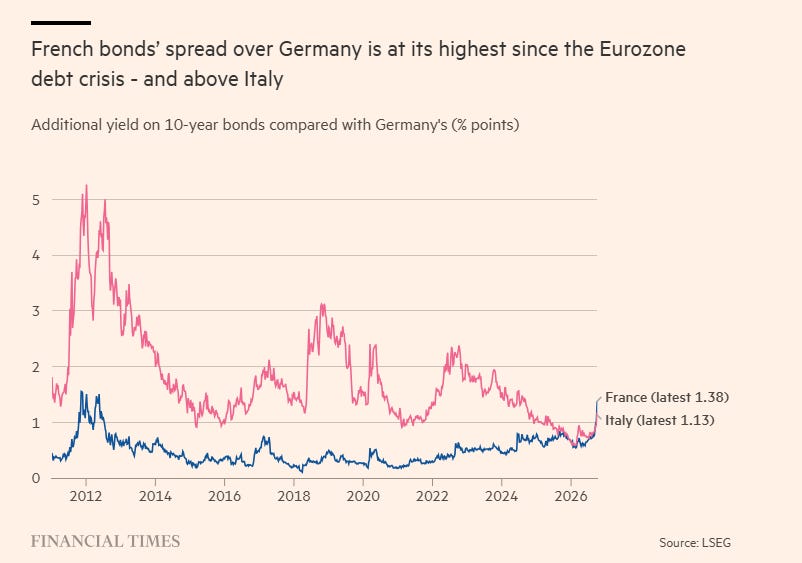
Charles Lichfield của Atlantic Council giải thích vì sao trái phiếu chính phủ Pháp, từng được nhiều nhà đầu tư quốc tế coi là một loại tài sản tương đối an toàn trong khu vực đồng euro, đang bị đánh giá lại.
Pháp hiện có nợ công tương đương khoảng 119% GDP, thâm hụt ngân sách kéo dài và một hệ thống chính trị phân mảnh khiến việc thông qua các biện pháp điều chỉnh tài khóa ngày càng khó khăn. Theo IMF, thâm hụt năm 2025 ở mức 5,1% GDP và nợ công cuối năm đạt 115,7% GDP.
How the World Fell Out of Love with French Debt
Vấn đề không chỉ nằm ở quy mô nợ.
Một quốc gia có thể duy trì mức nợ công cao nếu tăng trưởng kinh tế đủ tốt, chi phí vay hợp lý và chính phủ có khả năng tạo ra thặng dư ngân sách trong tương lai. Điều khiến thị trường lo ngại là sự kết hợp giữa tăng trưởng yếu, chi phí lãi vay tăng và thiếu đồng thuận chính trị về cách kiểm soát thâm hụt.
Đặc biệt, những chương trình hỗ trợ khẩn cấp từng được triển khai trong đại dịch Covid-19 và cú sốc năng lượng đã không được thu hẹp đủ nhanh khi khủng hoảng qua đi. Những khoản chi tạm thời có nguy cơ trở thành những cam kết ngân sách kéo dài (cái này không chỉ Pháp mà Anh và một số nước EU cũng bị, nhưng Pháp có 1 cái gói chi rất ngon lành nên giờ gánh nặng hơn).
Trong khi đó, áp lực chi tiêu mới liên tục xuất hiện, từ quốc phòng (dưới sức ép của cụ Trump), thích ứng biến đổi khí hậu cho đến hệ thống lương hưu của một xã hội già hóa.
Anh em bond traders không phản đối hệ thống phúc lợi của Pháp như bà con chỉ trích thị trường tài chính của EU hay lên án (họ thật ra không care). Cái họ quan tâm thật ra rất thực tế: chính phủ có đủ khả năng và quyết tâm duy trì nghĩa vụ nợ hay không?
Họ kiểu có khả năng hay không nói một lời không tui về tui bán trái phiếu.
Khi nhìn cách mà giới đầu tư bình luận về Pháp có thể thấy họ đã mất hết lòng tin rồi (khi mà có ông đòi cắm covenant hạn chế vay nợ mới). Mất niềm tin thì nhà đầu tư yêu cầu mức lợi suất cao hơn. Chi phí huy động vốn mới tăng, và khi các khoản nợ cũ dần đáo hạn, chi phí trả lãi của chính phủ cũng tăng theo.
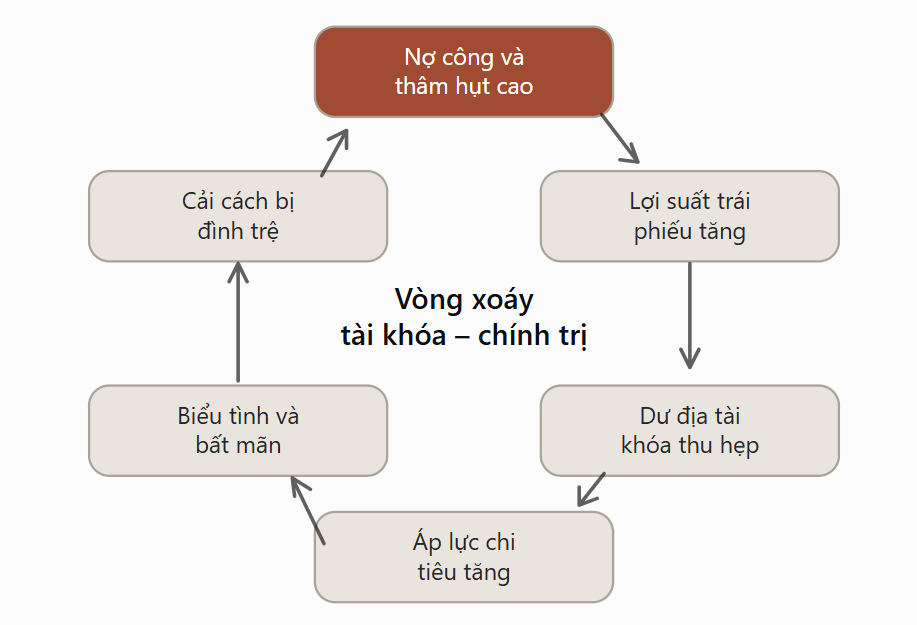
Một vòng xoáy tài khóa – chính trị đang được hình thành ở Pháp: nợ công cao làm gia tăng lo ngại trên thị trường, chi phí vay tăng làm thu hẹp dư địa ngân sách, các biện pháp điều chỉnh gây bất mãn xã hội, còn bất mãn khiến cải cách khó thực hiện hơn. Sự bế tắc mới chính là thứ làm suy yếu niềm tin của nhà đầu tư.
Mình quăng cái đoạn ở trên vào cho con bot và nó vẽ ra được cái hình này.
Một số anh em comment trên Facebook của mình lại nói Pháp vỡ nợ. Cái này không đúng (cũng như anh em nói Mỹ vỡ nợ vậy đó). Anh em nói vậy chưa hiểu cơ chế về “vỡ nợ” (khó lắm chứ đừng tưởng), và ECB cũng như nhiều facilities của EU sẽ hỗ trợ Pháp chứ không ép dữ như trường hợp Hy Lạp.
Tuy nhiên, Pháp sẽ phải trả giới bằng bond yield cao hơn.
Điều này quay trở lại một bài toán kinh tế chính trị học kinh điển khá thú vị. Một khoản chi của nhà nước thường chính là nguồn thu nhập hoặc quyền lợi mà một nhóm xã hội đã quen nhận được. Cắt giảm khoản đó vì thế gần như chắc chắn tạo ra sự phản đối.
Nhưng nếu mọi nhóm đều phản đối cắt giảm phần ngân sách của mình, chính phủ sẽ điều chỉnh bằng cách nào?
Câu hỏi ấy đưa chúng ta đến một nghịch lý quan trọng của kinh tế chính trị học: những lựa chọn hợp lý của từng cá nhân có thể tạo ra một kết quả kém hiệu quả cho toàn xã hội.
Pháp có thể thay thủ tướng, thay chính phủ hoặc tổ chức bầu cử để giải quyết bất đồng chính trị. Nhưng những thay đổi đó không tự động làm giảm nợ công.
Đối với nhà đầu tư, câu hỏi quan trọng không phải có bao nhiêu người xuống đường ủng hộ hay phản đối chính phủ hay thay ông nào.
Họ muốn biết quốc gia đó có một kế hoạch tài khóa đáng tin cậy hay không, kế hoạch đó có khả năng được thực hiện hay không và tăng trưởng kinh tế trong tương lai có đủ để duy trì nghĩa vụ nợ hay không.
Pháp cần một cam kết chính trị rõ ràng và đáng tin, rồi thị trường sẽ quyết định mức giá mà chính phủ phải trả để tiếp tục vay nợ (nợ vay của Pháp sẽ tăng thôi, thị trường bond tin là rồi sẽ như vậy, quan trọng là tốc độ và khả năng kiểm soát thâm hụt).
Vấn đề ở đây là sự đáng tin “credibility” của các cam kết của Pháp với thị trường. Đây là một vấn đề về mức độ đáng tin hay “tín nhiệm”.
Nhà nước phúc lợi có đang thất bại? Bảo vệ nhiều hơn hay tự chịu trách nhiệm nhiều hơn?
Từ câu chuyện Pháp, chúng ta sẽ dễ thấy rằng mô hình nhà nước phúc lợi châu Âu đã vượt quá giới hạn và cần được điều chỉnh. Một xã hội mà mỗi người tự chịu trách nhiệm nhiều hơn cho cuộc sống của mình có thể sẽ ít phụ thuộc vào ngân sách công và ít phản đối hơn khi chính phủ cắt giảm chi tiêu.
Mình tin là như vậy. Nhưng nó không có nghĩa là dẹp hết phúc lợi đổi qua tự chịu trách nhiệm như Mỹ chẳng hạn.
Nhưng câu chuyện không đơn giản như vậy.
Hãy nhìn sang nước Mỹ, nơi hệ thống bảo vệ xã hội dựa nhiều hơn vào bảo hiểm tư nhân, nghĩa là phải có việc làm, và cuối cùng thì tấm đệm an sinh dựa chính vào khả năng tài chính của từng cá nhân.
Trong bài viết More Americans Are Losing Health Insurance - And Everyone Will Pay hồi khoảng hơn 1 tháng trước, Alana Semuels đặt ra một vấn đề đáng suy nghĩ: khi ngày càng nhiều người mất bảo hiểm y tế, hậu quả không chỉ giới hạn ở những người không được bảo hiểm.
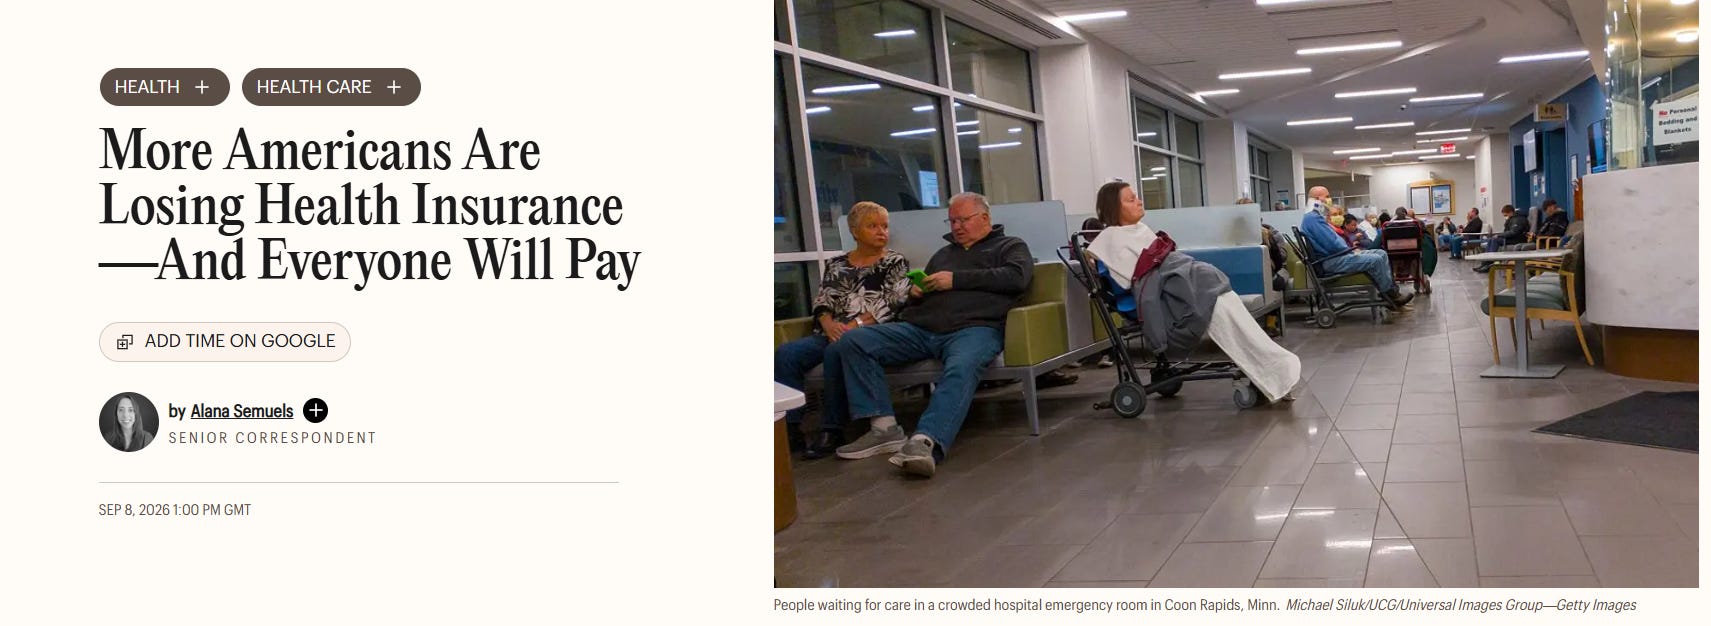
Bài viết kể câu chuyện MLK Community Hospital tại Los Angeles, một bệnh viện phục vụ nhiều bệnh nhân có thu nhập thấp. Những thay đổi về Medicaid và nguồn tài trợ cho bệnh viện có thể khiến cơ sở này mất khoảng 80–100 triệu USD doanh thu mỗi năm.
Nếu một bệnh viện như vậy buộc phải thu hẹp hoạt động hoặc đóng cửa, những bệnh nhân không có khả năng chi trả không đơn giản biến mất. Họ chuyển sang những bệnh viện khác, làm gia tăng tình trạng quá tải và áp lực tài chính.
Một nghiên cứu về việc đóng cửa bệnh viện King Drew trước đây cho thấy tỷ lệ bệnh nhân không có bảo hiểm tại một bệnh viện tiếp nhận thay thế đã tăng từ khoảng 13% lên gần 45%.
Điều này minh họa một nguyên lý kinh tế quan trọng: chi phí không biến mất chỉ vì chính phủ không còn trực tiếp thanh toán nó.
Khi một người không có bảo hiểm y tế quyết định trì hoãn điều trị vì không đủ tiền, đó có thể là một lựa chọn hợp lý đối với ngân sách gia đình họ.
Nhưng bệnh tật không vì thế mà biến mất. Việc trì hoãn điều trị có thể khiến tình trạng trở nên nghiêm trọng hơn, cuối cùng đòi hỏi những dịch vụ cấp cứu đắt đỏ hơn.
Khi nhiều người cùng hành động như vậy, hệ thống y tế phải gánh chịu chi phí lớn hơn. Bệnh viện có thể chuyển một phần chi phí sang những người có bảo hiểm, người đóng thuế hoặc phải giảm chất lượng dịch vụ.
Một lần nữa, chúng ta thấy một lựa chọn hợp lý ở cấp độ cá nhân lại có thể tạo ra kết quả kém hiệu quả ở cấp độ xã hội.
Điều thú vị là chúng ta đang nhìn thấy hai dạng “thất bại tập thể” ngược nhau trong 2 case này.
Một bên có nguy cơ khai thác quá mức nguồn lực tài khóa chung. Bên kia có nguy cơ không đầu tư đủ vào cơ chế bảo vệ tập thể, để rồi toàn xã hội phải trả những chi phí lớn hơn về sau.
Có thể gọi đây là hai mặt của một “nghịch lý nguồn lực chung”: bao cấp xã hội quá mức mà không có nguồn tài trợ bền vững có thể gây ra thất bại tập thể, nhưng bao cấp xã hội quá ít cũng có thể tạo ra thất bại tập thể.
Có người cho rằng hệ thống phúc lợi công vẫn là tiết kiệm hơn so với tư. Điều này không chắc chắn đâu nha. Hệ thống phúc lợi công vẫn có thể tạo ra những động cơ không mong muốn (adverse selection chẳng hạn), chi phí hành chính cao và sự phụ thuộc quá mức và kéo dài, nguy cơ lạm dụng, .v.v. Các chương trình bảo hiểm tư nhân được thiết kế tốt có thể giảm rủi ro tài chính, duy trì sức khỏe, hỗ trợ khả năng lao động và cải thiện hiệu quả kinh tế.
Vì vậy, câu hỏi không phải đơn giản là nên theo mô hình Pháp hay mô hình Mỹ.
Nước Pháp cần bảo vệ những giá trị tích cực của hệ thống phúc lợi, nhưng đồng thời phải cải thiện hiệu quả chi tiêu, thúc đẩy tăng trưởng và điều chỉnh những cam kết vượt quá năng lực tài khóa dài hạn.
Nước Mỹ cần nhìn nhận rằng những khoảng trống bảo hiểm y tế không chỉ là vấn đề riêng của những người không có khả năng mua bảo hiểm. Chúng còn tạo ra ngoại tác đối với toàn bộ hệ thống y tế và nền kinh tế.
Cả hai xã hội đều phải trả lời một số câu hỏi:
những rủi ro nào nên được chia sẻ thông qua cộng đồng
những rủi ro nào nên do cá nhân tự chịu trách nhiệm
Ai sẽ trả chi phí cho những lựa chọn ấy?
Đây là một bài học chính sách mà Việt Nam cần quan tâm chứ không phải cười Pháp hay cười Mỹ.
Vấn đề càng trở nên cấp thiết khi những cú sốc mới đang xuất hiện: già hóa dân số, chi phí quốc phòng tăng, biến đổi khí hậu và những thay đổi của thị trường lao động do công nghệ.
Những cú sốc này khiến nhu cầu bảo vệ xã hội gia tăng đúng vào thời điểm nguồn lực tài khóa ngày càng bị hạn chế.
Vì vậy, nhìn từ nước Pháp, điều đáng lo nhất không phải là người dân xuống đường biểu tình. Đó là khả năng xã hội không còn đạt được thỏa hiệp về việc ai phải gánh chịu chi phí của những điều mọi người đều muốn có.
Nhưng nhìn từ nước Mỹ, chúng ta cũng cần hiểu rằng yêu cầu mọi cá nhân tự lo cho mình không có nghĩa toàn xã hội sẽ thoát khỏi những chi phí ấy.
Vấn đề rất khó là trả lời câu hỏi “chúng ta muốn được bảo vệ đến mức nào, ai sẽ được ưu tiên bảo vệ, và liệu chúng ta có thực sự sẵn sàng cùng nhau trả tiền để duy trì những cam kết đó hay không?”
Bởi vì trong kinh tế học, không có bữa trưa miễn phí. Và trong chính trị, điều khó khăn nhất đôi khi không phải là thuyết phục mọi người rằng phía đối lập với họ cũng có quyền đòi hỏi, mà là thuyết phục họ rằng mỗi quyền lợi đều đi kèm một chi phí cần được bà con góp tiền trả.
Các bạn có thể đọc thêm một số thảo luận của mình trên Facebook trong tuần ở đây:
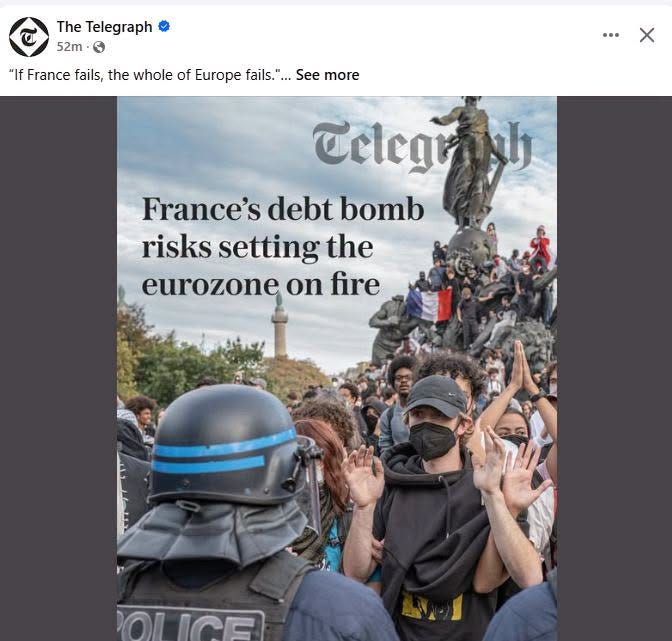
Nhiều nước Châu Âu đang sợ bom nợ ở Pháp sẽ đốt cháy luôn họ
Một số tin thú vị trong tuần
Các bạn thông cảm, tuần này mình chạy deadline research paper và nhiều việc cuối tuần nên không có nhiều thời gian để sắp xếp và cắt thêm chart.
Khi bạn chỉ là một tay chơi nhưng cứ nghĩ mình là nhà cái
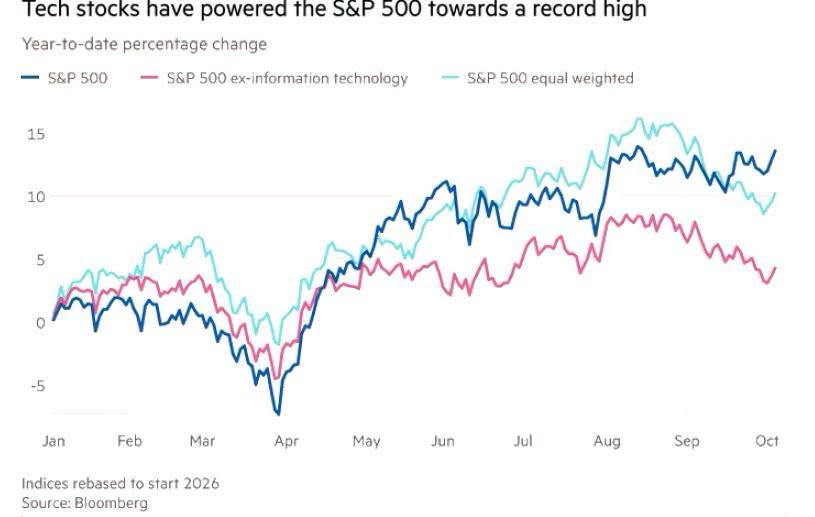
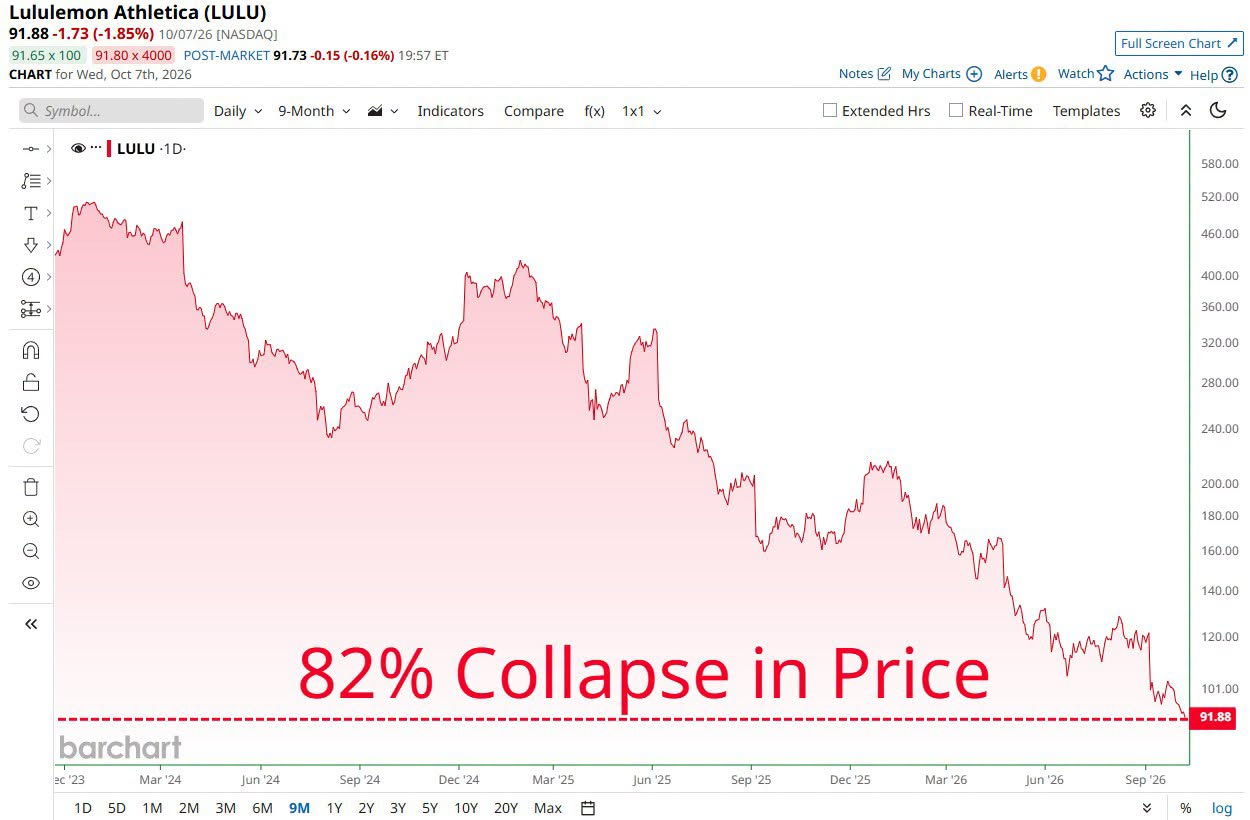
Khi trào lưu đồ thể thao cao cấp hết hot
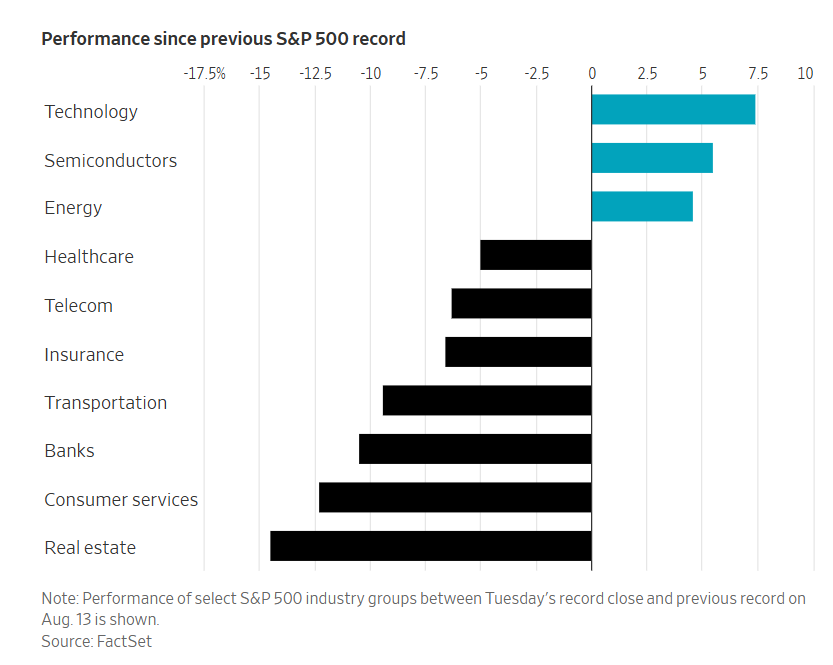
Wealth concentration trên thị trường Mỹ
Hồ Quốc Tuấn
Không có nhận xét nào